Skip to content
Saham Syariah Indonesia
Banner
  • PANDUAN PEMULA
    • TENTANG SAHAM
    • PROFIL RISIKO
    • MULAI SAHAM
    • KOMUNITAS
    • APA ITU SAHAM SYARIAH
  • SAHAM SYARIAH
    • REGULASI OJK
    • FATWA DSN-MUI
    • INDEKS SAHAM SYARIAH
    • INVESTASI SYARIAH
  • PRODUK
    • CEK SAHAM SYARIAH
    • KELAS FATAMMA
    • KELAS FUNDAMENTAL
    • MM SEDERHANA
  • BLOG
Home - Emiten Syariah - Page 17
Category:

Emiten Syariah

daftar Saham Syariah terbaik
Emiten Syariah

5 Daftar Saham Syariah Terbaik (Blue Chip) di Indonesia

by Minsya July 25, 2022
written by Minsya 4 minutes read

Daftar Saham Syariah terbaik (Blue Chip) berikut ini bisa menjadi salah satu incaran bagi para investor. Terlebih lagi ketika perekonomian dunia sudah mulai pulih setelah mengalami jatuh bangun yang panjang.

Apalagi seiring dengan berjalannya waktu, investasi saham syariah terus menerus berkembang dengan pesat di Indonesia.

Alasannya tentu saja karena Indonesia adalah negara dengan penduduk muslim terbesar di dunia. Apalagi negara ini kini terdiri dari sebagian besar generasi muda yang mulai menjalankan instrumen keuangan modern.

Salah satunya adalah dengan melakukan investasi saham untuk memperoleh keuntungan. Namun meski sudah banyak yang mencoba dunia investasi saham yang menjanjikan. Tidak bisa kita pungkiri jika masih banyak investor muda yang masih baru di dunia investasi khususnya investasi syariah.

Tapi karena keuntungan besar yang menanti, maka banyak orang yang tidak ragu untuk mulai terjun ke bidang ini. Dengan belajar dan bekerja secara cerdas serta pandai memilih emiten yang menguntungkan.

Emiten yang termasuk ke dalam portofolio blue chip maupun di dalam konteks pasar modal Indonesia termasuk di dalam indeks LQL45 merupakan emiten yang paling menguntungkan.

Daftar Saham Syariah Terbaik (Blue Chip)

Untuk membantu Anda dalam menentukan saham syariah terbaik sehingga bisa memberikan keuntungan yang melimpah dari kegiatan menanam saham ini. Berikut adalah daftar Saham Syariah terbaik (Blue Chip) yang bisa menjadi referensi Anda sebelum menanam saham:

1. PT Indofood CBP Sukses Makmur (ICBP)

Saham fast moving consumer goods atau FMCG sendiri merupakan saham dari kelompok Salim ICBP.  Dengan memproduksi Indomie dan Bogasari Growers and Friends mampu memperoleh laba sebanyak Rp. 6,2 triliun dari total pendapatan sekitar Rp. 42,6 triliun hanya pada kuartal III tahun 2021.

Bahkan pada kuartal 1 tahun 2022 laba bersih mereka meningkat 12% menjadi Rp. 1,94 triliun. Peningkatan pendapatan mereka berasal dari Mi Instan yang memang penjualannya naik secara signifikan sejak pandemi berlangsung.

2. PT Japfa Comfeed Indonesia (JPFA)

PT Japfa Comfeed Indonesia merupakan salah satu perusahaan peternakan yang terkenal di Indonesia. Perusahaan ini sendiri memproduksi pakan untuk ternak. Namun produksinya yang paling terkenal adalah aneka produk olahan dari peternakan.

Anda pasti tahu salah satu merek terkenal dari perusahaan satu ini, atau bahkan pernah mengkonsumsinya yakni So Good yang memproduksi sosis dan nugget.

Maka tidak heran jika pada September 2021 lalu perusahaan tersebut mampu mencatatkan penghasilan total sebesar Rp. 32,8 triliun dengan laba bersih sebesar Rp. 1,6 triliun. Pada tahun 2022 pendapatan mereka pun meningkat sebanyak 21% menjadi Rp. 44,88 triliun.

Dengan harga saham yang cukup stabil sejak tahun 2021 lalu, tercatat per 6 Januari 2022 Japfa menjual sahamnya dengan harga 1.740/saham.

Baca Juga : Ini 3 Kriteria Saham Syariah Yang Wajib Kamu Tahu

daftar Saham Syariah terbaik
freepik.com

3. PT Telkom Indonesia Tbk (TLKM)

Berikutnya ada PT Telkom Indonesia yang merupakan salah satu perusahaan yang sangat memenuhi syarat sebagai perusahaan syariah terbaik di Indonesia. Apalagi karena perusahaan ini sanggup masuk daftar konstituen indeks LQ45 dan Jakarta Islamic Index.

Nilai dari kapitalisasi pasar perusahaan ini mencapai hingga 408 triliun. Untuk kuartal pertama pada tahun 2022, perusahaan ini memperoleh keuntungan total sebesar Rp. 35,1 triliun. Dengan laba sebesar Rp. 6,12 triliun.

4. PT Perusahaan Gas Negara (PGAS)

Perusahaan energi publik atau yang biasa banyak orang kenal dengan nama PT Perusahaan Gas Negara atau PGAS ini selalu memperoleh keuntungan yang tinggi. Karena pada kuartal I di tahun 2022, perusahaan ini mampu memperoleh keuntungan hingga Rp. 118 juta.

PT Perusahaan Gas Negara ini tak hanya bergantung pada oksigen medis melainkan dari sektor lain yang mereka harapkan bisa semakin meningkat.

5. PT Adaro Energy (ADRO)

Merupakan perusahaan batubara yang sudah beroperasi di Kalimantan sejak era 70-an dan bertahan hingga sekarang. Perusahaan ini memiliki kinerja yang baik sehingga pada paruh kedua tahun 2021 kemarin saham Adaro memiliki nilai yang melambung tinggi.

Bahkan harga saham dari perusahaan ini sendiri adalah Rp. 2.300 per saham. Selain itu perusahaan ini juga memiliki kinerja keuangan yang cukup baik. Sebab setelah mengalami kerugian hingga mencapai USD 88.000 pada tahun 2020 lalu. Perusahaan ini mampu meraup keuntungan pada September 2021.

Kenaikan yang terjadi pada harga batu bara global merupakan salah satu penyebab naiknya keuntungan perusahaan ini yang mencapai hingga Rp. 745 miliar pada tahun 2021 kemarin. Tercatat pada tahun 2022 mereka berhasil memperoleh pendapatan sebesar Rp. 1,22 miliar dengan laba bersih Rp. 400,07 juta.

Hingga tahun ini, harga batu bara akan tetap menguat. Sehingga menjadikan harga saham ini akan terus meningkat di tahun 2022 ini.

Maka tak heran jika saham dari perusahaan ini cukup menjanjikan bagi Anda yang ingin memperoleh keuntungan melimpah.

Tentunya mempelajari perusahaan yang termasuk dalam daftar Saham Syariah terbaik (Blue Chip) di atas. Karena Anda membutuhkan banyak informasi penting yang nantinya bisa menjadi bahan analisa sebelum memutuskan untuk melakukan investasi yang menguntungkan.

Suka dengan artikel ini? Yuk sharing ke temen-temen kamu ya. Semoga bermanfaat!

July 25, 2022 0 comments
0 FacebookTwitterPinterestEmail
daftar saham syariah
Emiten Syariah

Simak! Daftar Saham Syariah Terbaru dan Terlengkap

by Minsya April 25, 2022
written by Minsya 0 minutes read

Daftar Saham Syariah Update

Setelah memahami pengertian saham syariah secara umum, kini Anda perlu mengetahui beberapa jenis saham syariah yang terdaftar di berbagai indeks saham di Bursa Efek Indonesia (BEI) dan Daftar Efek Syariah (DES). Perlu diketahui bahwa daftar berikut selalu mengalami perubahan dalam jangka waktu tertentu. Daftar ini dibuat update secara otomatis untuk periode-periode selanjutnya.

daftar saham syariah

Baca Juga : Yuk, Dagang Saham Syariah!

*Database ini akan update secara otomatis, jadi simpan terus link berikut ini ya!

Suka dengan artikel ini? Yuk sharing ke temen-temen kamu ya. Semoga bermanfaat!
April 25, 2022 0 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

Yuk, Taarufan Dengan WMPP, Perusahaan Penghasil Daging Sapi & Unggas

by Minsya November 16, 2021
written by Minsya 6 minutes read

WMPP Induk Widodo Makmur Unggas

Nama Widodo Makmur mungkin tidak asing ditelinga para investor. Karena di awal tahun ini ada nama Widodo Makmur Unggas (Kode saham: WMUU) yang sudah IPO lebih dulu.

Kali ini, ada nama Widodo Makmur Perkasa (Kode saham: WMPP), induk perusahaan WMUU yang akan segera IPO juga di tahun ini.

Untuk mengetahui lebih dalam mengenai WMPP, Jum’at, 12 November 2021 Syariahsaham mengadakan webinar bareng calon emiten yang dihadiri juga oleh Pak Eko Agmi Andriana selaku Chief of Financial Officer (CFO) dan Ibu Mega Nurfitriyana selaku Chief Operational Operation (COO) of Investor Relation, Marketing, & Finance dari WMPP.

Banyak insight menarik yang bisa kita dapat dari persentasi dan sesi tanya jawab dari manajemen. Yang paling utama adalah terkait kondisi, tantangan, prospek dan strategi perusahaan untuk terus bertumbuh.

Nah, barangkali kemarin Anda tidak hadir atau Anda melewatkan beberapa informasi penting. Berikut akan kami review serta analisis perusahaan dari segi fundamental. Baca sampai akhir ya.

Profil Singkat

PT Widodo Makmur Perkasa, Tbk (WMPP) adalah salah satu perusahaan peternakan terintegrasi terbesar di Indonesia yang berfokus pada ternak sapi dan unggas. WMPP memulai bisnis peternakan sapi pada tahun 1996. Kemudian, WMPP telah berkembang ke berbagai bisnis lain termasuk perdagangan komoditas pertanian dan perkebunan, dan pengolahan daging.

Pada tahun 2006, WMPP memperluas peternakan sapi dan pabrik pakan.

Kemudian, pada tahun 2013 membangun rumah potong hewan pertama untuk memasok produk daging di Indonesia.

WMPP merupakan perusahaan keluarga, sehingga pemegang sahamnya dikuasi oleh keluarga Bapak Widodo. Bapak Tumiyana, anak dari Bapak Widodo merupakan pemegang saham mayoritas sekaligus CEO dari WMPP.  WMPP mempunyai 5 anak perusahaan dan 5 “cucu” perusahaan.

WMPP
Sumber: Mini Public Expose WMPP Dalam Acara Bersama Syariahsaham

Model Bisnis

WMPP telah tumbuh dan berkembang selama 26 tahun, memiliki lima lini bisnis yang saling terintergrasi, yaitu:

  1. Peternakan Sapi Terintegrasi
  2. Pengolahan Makanan Berbasis Daging
  3. Peternakan Ayam Terintegrasi
  4. Komoditas Pertanian
  5. Konstruksi & Energi Terbarukan

Model bisnis WMPP terintegrasi secara vertikal (dari pemeliharaan, penyembelihan, dan kemudian ke pengolahan daging) dan terintegrasi secara horizontal (melalui perdagangan komoditas pertanian dan bisnis perkebunan).

Pada tahun 2020, pendapatan dan laba bersih perusahaan turun 16% dan 34% karena imbas pandemi. Namun, CAGR (Compounded Anual Growth Rate) pendapatan dan laba bersih dari tahun 2015 – 2019 berada diangka 3% dan 5%. Laba bersih cenderung lebih fluktuatif, dikarenakan ada keuntungan/kerugian dari foreign exchange.

Bisnis yang terintegrasi dan berada di satu grup menjadi sebuah kelebihan dari WMPP. Sehingga mampu menciptakan efisiensi biaya, sehingga berdampak baik bagi lini bisnis downstream (pengolahan daging).

Dari ke-5 lini bisnis yang dimilik WMPP, hanya 2 lini bisnis yang menjadi ujung tombak dan growth driver WMPP, yaitu pengolahan daging & peternakan sapi dan ayam. Dari sisi margin usaha, pengolahan daging memberikan margin yang lebih besar dibandingkan lini usaha yang lain.   

Lini bisnis energi dan properti WMPP menjadi support system dengan memanfaatkan energy terbarukan. Sehingga kedepan akan menjadi cost efficiency WMPP dan margin bersih diharapkan akan terus meningkat.

Lini bisnis komoditas juga mempunyai peran penting sebagai support system. Dengan mengembangkan sendiri jagung untuk pakan ternak, mengurangi eksposur WMPP terhadap fluktuasi harga jagung yang biasanya mengurangi margin usaha perusahaan di industry ternak hewan.

Sumber: Mini Public Expose WMPP Dalam Acara Bersama Syariahsaham

Efisiensi Usaha: Startegi Cerdas Manajemen

Satu hal lagi yang menarik dari WMPP adalah usaha manajemen untuk melakukan cost efficiency. Secara umum, bisnis daging hewan ini memberikan margin yang tipis. Selain itu, pengaruh fluktuasi harga pakan ternak seperti jagung juga membuat beberapa periode tertentu membuah perusahaan di industri ini mengalami kerugian.    

Selain pemanfaatan energi terbarukan, pemanfaatan kotoran sapi sebagai pupuk kompos dan sisa jagung pakan ayam untuk pakan sapi menjadi salah dua langkah efisiensi yang telah dilakukan.

Bisa dikatakan, langkah efisiensi usaha yang dilakukan manajemen WMPP adalah suatu langkah cerdas dari WMPP untuk menjadi salah satu pemain besar di industri peternakan hewan. 

Baca Juga : Membongkar Rasio ROE UNVR Yang Konsisten >100%

Sumber: Mini Public Expose WMPP Dalam Acara Bersama Syariahsaham

Bedah Pendapatan

Pendapatan WMPP selama periode 2018 – 2020 cenderung stabil. Namun, di Q2 2021, pendapatan WMPP naik signifikan sebesar 80% dibandingkan Q2 2020. Hal ini didorong oleh kenaikan pendapatan di semua lini bisnis WMPP hingga >20%.

Lini bisnis poultry yang naik hingga 155% dan lini livestock yang naik 33% menjadi lini yang berkontrubusi besar bagi pertumbuhan pendapatan WMPP. Maka dari itu, kontribusi lini poultry meningkat menjadi 48% dari total pendapatan WMPP dari sebelunya hanya 38% di tahun 2020.   

Lini poultry yang dijajaki oleh WMPP melalui anak usaha Widodo Makmur Unggas (kode saham: WMUU) mempunyai keunikan dibandingkan kompetitor. WMPP menjual daging karkas, sehingga harga jual lebih stabil dibandingkan kompetitor yang menjual pakan ternak. 

Sumber: Mini Public Expose WMPP Dalam Acara Bersama Syariahsaham

Laba Yang Terus Bertumbuh

Meskipun pendapatan stabil, secara bottom line terjadi kenaikan yang luar biasa. Hal ini juga didorong efisiensi biaya yang dilakukan oleh manajemen sehingga terjadi penurunan beban pokok pendapatan. Gross profit WMPP mengalami kenaikan yang lebih tinggi dibandingkan pendapatannya. Hal ini pun juga terjadi di Q2 2021.

Laba bersih konsolidasi dan laba usaha WMPP pun juga mengalami pola yang sama. Bahkan laba usaha WMPP mampu naik hingga 124% di Q2 2021.

Sumber: Mini Public Expose WMPP Dalam Acara Bersama Syariahsaham

Prospek Usaha

Secara umum, prospek industri peternakan punya prospek yang cerah. Populasi Indonesia yang terus mengalami peningkatan sehingga kebutuhan protein juga ikut naik. Peningkatan kelas menengah dan populasi dengan umur dibawah 55 tahun di Indonesia juga menjadi katalis positif terhadap daging ayam dan sapi sebagai sumber protein.

Dibandingkan dengan negara tetangga, konsumsi per kapita Indonesia terhadap daging masih cukup rendah. Bahkan kalah jauh dengan Malaysia. Ini mengindikasikan adanya ruang pertumbuhan yang luas bagi WMPP. 

Sumber: Mini Public Expose WMPP Dalam Acara Bersama Syariahsaham

Penggunaan Dana IPO

Dibandingkan dengan negara tetangga, konsumsi per kapita Indonesia terhadap daging masih cukup rendah. Bahkan kalah jauh dengan Malaysia. Ini mengindikasikan adanya ruang pertumbuhan yang luas bagi WMPP. 

Sebagian besar dana IPO yang didapat oleh WMPP akan digunakan untuk pengembangan usaha. Ini adalah hal yang baik karena tidak sedikit perusahaan yang akan IPO, dananya digunakan hanya untuk melunasi hutang

Berikut rincian penggunaan dana hasil IPO WMPP:

  1. Sekitar 11,43% akan digunakan untuk membiayai pengembangan kerjasama operasi (Joint Operation) export yard, logistik dan rumah potong hewan di Australia.
  2. Sekitar 19,05% akan digunakan untuk membiayai pembangunan fasilitas peternakan terintegrasi dan perkebunan jagung di Sumatera, Sulawesi dan Papua.
  3. Sekitar 19,05% akan digunakan untuk pemberian modal kepada Entitas Anak Perseroan.
  4. Sekitar 17,90% akan digunakan untuk pembayaran utang Perseroan dan grup.
  5. Sekitar 32,57% akan digunakan untuk modal kerja Perseroan, terutama untuk pembelian bahan baku.

Sekian artikel tentang ulasan WMPP. Jika anda tertarik dan membutuhkan informasi lebih dalam, anda bisa membaca prospektus WMPP.

Semoga bermanfaat.

Yoga Ahmad Gifari (Rusia)
Graduated as master of Railway Track Management, but enthusiastic with sharia stock market.

November 16, 2021 2 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

Membongkar Rasio ROE UNVR Yang Konsisten >100%

by Minsya October 12, 2021
written by Minsya 4 minutes read

Jika kamu investor pemula, PT Unilever Indonesia Tbk. (Kode saham: UNVR) menjadi salah satu saham yang banyak direkomendasikan oleh para influencer saham. Alasannya produk-produk dari UNVR sudah dikenal baik dan digunakan hampir oleh seluruh masyarakat Indonesia. Selain itu, angka ROE-nya yang mampu konsisten mencapai > 100% menjadi bukti betapa solidnya fundamental perusahaan ini.

Ibarat Anda mempunyai bisnis dengan ROE 100% seperti ini. Anda sedang berbisnis bakso dengan modal 50 juta, dalam 1 tahun Anda mendapatkan keuntungan/laba bersih 50 juta. Tahun pertama langsung balik modal. Tidak banyak bisnis/perusahaan yang mampu membukukan kinerja sebagus ini.

Di BEI (Bursa Efek Indonesia) sendiri, hanya UNVR yang mampu meraih ROE diatas 100% dan konsisten.

Lalu, apa yang membuat UNVR bisa meraih kinerja sebaik ini? Simak penjelasan lengkapnya di artikel ini.

UNVR

Membedah ROE UNVR Dengan DuPont Analysis

DuPont analysis merupakan sebuah tool yang sangat berguna untuk Anda gunakan ketika sedang menganalisa sebuah saham. Dengan DuPont analysis, Anda dapat membongkar unsur utama pembentuk ROE. Anda dapat menemukan darimana sumber profitabilitas dari sebuah perusahaan. Apakah dari efisiensi operasional, peningkatan hutang atau dari peningkatan penjualan.   

Dalam DuPont Analysis, ROE dibentuk dari 3 unsur, yaitu Net Profit Margin (NPM), Financial Leverage & Asset Turnover.

NPM didapat dengan membagi laba bersih dengan pendapatan perusahaan atau bisa dikatan margin laba bersih.

Financial leverage didapat dengan membagi rata-rata aset (tahun ini dan tahun sebelumnya) dengan rata-rata ekuitas.

Asset turnover didapat dengan membagi pendapatan dengan rata-rata aset.

Mari kita lihat rasio ROE, NPM, Financial Leverage & Asset Turnover UNVR dari tahun 2010 – 2020.

Sumber: Annual Report UNVR, kemudian diolah sendiri oleh penulis

Baca Juga : Gawat! Investor Saham ISSP Wajib Baca Ini Sebelum Berinvestasi

NPM & Asset Turnover Yang Tertinggi Di Industrinya

Jika anda melihat tabel diatas, rasio NPM UNVR cenderung stabil diangka 17%. Sebuah kewajaran bagi perusahaan yang sudah mencapai tahap mature.

Angka 17% ini termasuk yang tertinggi di industrinya dibandingkan dengan kompetitor lain. Yang menarik, angka NPM yang tinggi ini didapat karena efisiensi operasional perusahaan dari segi utilitas aset tetap perusahaan, bukan karena kenaikan harga produknya. Ini sejalan dengan keterangan manajemen di laporan tahunan perusahaan, yang fokus memberikan harga yang terjangkau dan optimal bagi para pelanggannya.

Sumber: Annual Report UNVR 2019

Berbeda dengan ICBP yang profiabilitasnya didorong oleh peningkatan harga jual produknya, terutama di produk mie instan. (Apakah anda sadar harga mie instan indomie pelan-pelan terus naik?)

Sumber: Annual Report ICBP 2019

Mari kita lihat perbandingan dengan perusahaan lain yang bergerak di industri yang sama dengan UNVR, yaitu FMCG (Fast Moving Consumer Goods).

Sumber: Annual Report 2019 UNVR, TSPC, MYOR & ICBP, yang kemudian diolah sendiri oleh penulis

Dari tabel diatas terlihat juga rasio Asset Turnover yang superior dibandingkan dengan perusahaan lain. Ini karena UNVR menggunakan asetnya lebih efektif dan bisa menghasilkan volume penjualan produk yang lebih tinggi.

Mayoritas produk-produk yang dimiliki oleh UNVR merupakan penguasa pasar disegmennya. Seperti yang disampaikan sebelumnya, UNVR sangat memperhatikan harga jual agar semurah mungkin sehingga produknya lebih banyak dibeli oleh konsumen. Secara volume penjualan, produk-produk dari UNVR menjadi penguasa pasar di masing-masing kategorinya.

Sumber: Public Expose UNVR 2020

Memanfaatkan Leverage Dengan Baik

Financial Leverage yang tinggi juga turut mendongkrak ROE UNVR. Dengan rata-rata rasio financial leverage diatas 3 kali menandakan jumlah liabiltas 3 kali lebih besar dibandingkan dengan ekuitasnya.

Kita bisa melihat di bagian liabilitas UNVR pada bagian akun utang usaha yang jumlahnya cukup besar.

Sumber: Annual Report UNVR 2020

Kenapa utang usahanya tidak langsung dilunasi aja semuanya? Apakah ada masalah dengan supplier? Atau tidak ada kas untuk bayar? Sekilas mungkin kita akan menganggapnya ini hal yang buruk. Tapi ini adalah salah satu trik dalam memanfaatkan leverage.       

Mari kita melihat tabel rasio aktivitas UNVR untuk menganalisa lebih jauh. 

Sumber: Annual Report UNVR, kemudian diolah sendiri oleh penulis

Hal yang luar biasa dari UNVR adalah siklus konversi kasnya yang sangat baik. Bahkan sempat menyentuh minus. Maksudnya gimana?

Siklus konversi kas menunjukkan kepada kita berapa hari perusahaan mengubah penjualannya menjadi kas. Semakin cepat harinya semakin baik.

Jika kas berputar terlalu lama, maka perusahaan membutuhkan tambahan modal berbentuk kas lebih besar. Selain itu bisa juga melalui penambahan utang, melalui pengurangan dividen yang dibagikan (dividend payout ratio), atau bahkan penerbitan saham baru.

Rumus siklus konversi kas:

Waktu Perputaran Persediaan + Waktu Perputaran Piutang Usaha – Waktu Perputaran Utang Usaha = Siklus Konversi Kas

Semakin cepat waktu perputaran persediaan dan piutang, semakin baik. Semakin lambat perputaran utang usaha, semakin baik.

Yang luar biasa, UNVR ini mampu memperlambat waktu perputaran utang usahanya. Karena ukuran perusahaan yang besar dan mature, UNVR memiliki bargaining power dihadapan para suppliernya sehingga mampu meminta memperlambat waktu jatuh tempo pelunasan bahan pokok.

Supplier juga tidak akan rela kehilangan UNVR sebagai salah satu pelanggan besarnya. Karena UNVR membeli produk mereka dalam volume yang besar.

Dengan memperlambat utang usaha ke supplier, UNVR ibaratnya “ngutang” ke supplier plus tidak ada tambahan bunga lagi. Jadi baru akan dilunasi kalau barang-barang dari supplier sudah UNVR jual.

Kesimpulannya, utang usaha yang besar di akun liabilitas justru cukup baik dan malah membantu mendongkrak kinerja ROE dari UNVR.   

Anda dapat menggunakan DuPont analysis untuk diterapkan di perusahaan yang sedang Anda analisa. Dari analisa ini Anda akan mengetahui lebih dalam sumber profitabilitas sebuah perusahaan.

Sekian mengenai artikel UNVR. Semoga bermanfaat.

Jika anda punya pendapat lain soal UNVR, sampaikan ya di kolom komentar.

Yoga Ahmad Gifari (Rusia)
Graduated as master of Railway Track Management, but enthusiastic with sharia stock market.

October 12, 2021 0 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

Gawat! Investor Saham ISSP Wajib Baca Ini Sebelum Berinvestasi

by Minsya September 27, 2021
written by Minsya 5 minutes read

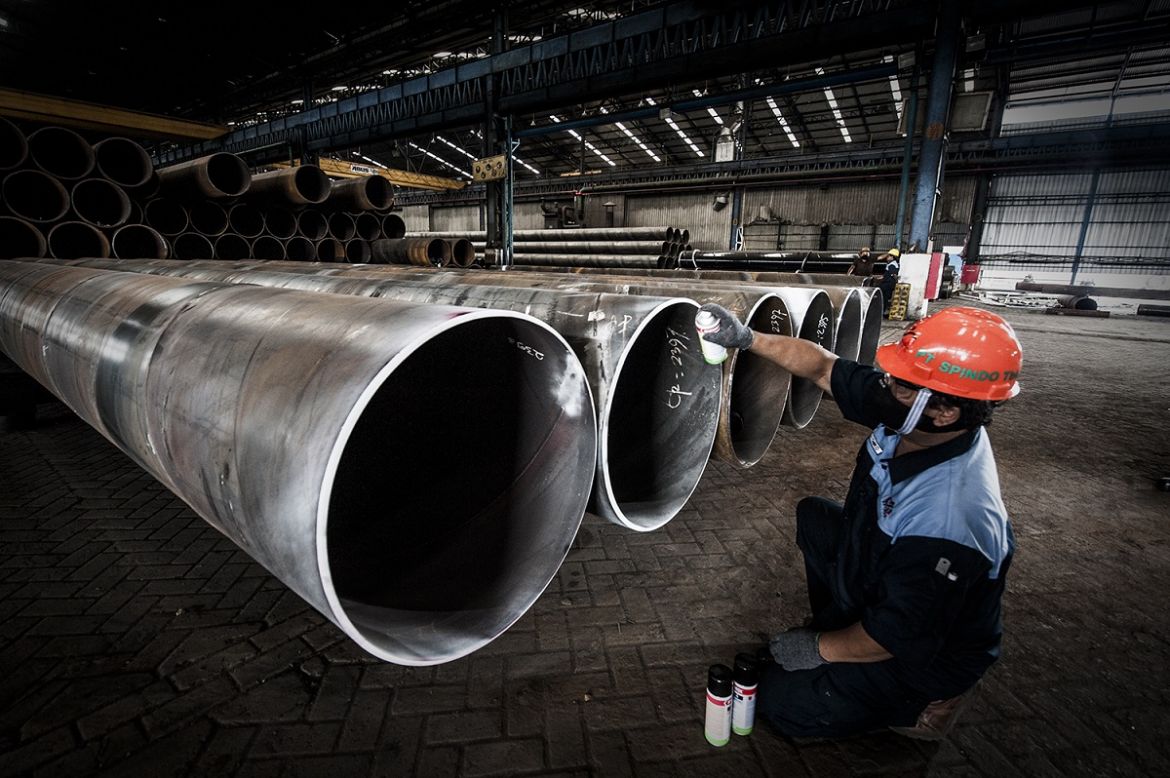
PT Steel Pipe Industry of Indonesia Tbk (Kode saham ISSP) menjadi buah bibir para value investor semenjak merilis laporan keuangan Q2 2021 kemarin. Laba ISSP naik hingga 8366% dari periode sebelumnya.

Hal ini cukup menarik karena ISSP yang bermain di industry yang terdampak pandemi tapi kenapa justru mampu membukukan kinerja yang moncer dan laba yang meroket.

Untuk menjawab pertanyaan tadi, Sabtu, 25 September 2021 Syariahsaham telah mengadakan webinar bareng Emiten bersama Bapak Johannes W. Edward, selaku Chief Strategy & Business Development Officer, Corporate Secretary and Investor Relations dari ISSP.

Banyak insight menarik yang bisa kita dapat dari penjelasan dan tanya jawab bersama Bapak Edward. Selain pertanyaan tadi, kita juga dapat informasi penting terkait kondisi, tantangan dan prospek perusahaan. Jarang-jarang loh, kita dapat kesempatan mendapatkan informasi primer langsung dari direksi perusahaan.

Nah, barangkali kemarin Anda tidak hadir atau Anda melewatkan beberapa informasi penting. Berikut akan kita ulas serta analisis perusahaan dari segi fundamental. Baca sampai akhir ya.

Profil Singkat Saham ISSP

ISSP didirikan pada tahun 1971 di Surabaya sebagai produsen pipa baja. Semenjak itu, ISSP terus bertumbuh menjadi perusahaan dengan kapasitas produksi terbesar di Indonesia dan berpengalaman dalam memproduksi berbagai macam pipa baja/tabung & berbagai produk terkait lainnya.

Pada 22 Februari 2013, ISSP resmi tercatat di Bursa Efek Indonesia (BEI). Dalam penawaran umum (IPO) tersebut, ISSP meraih dana segar sebsar Rp735,07 miliar untuk pengembangan usaha.

Saat ini pemegang saham mayoritas ISSP adalah PT Chakra Bakti Para Putra sebanyak 55,94%, Pemberton Asian Opportunities Fund sebanyak 6,68% dan sisanya pemegang saham publik sebanyak 37,38%.

Selain itu, ISSP mempunyai 3 entitas anak dan perusahaan asosiasi, yaitu PT SPINDO Engineering Industry, PT Sanko Steel Indonesia dan PT Poses.

Saham ISSP
Sumber: Laporan Public Expose ISSP 2021

Model Bisnis

ISSP sebagai produsen pipa baja perlu memasok bahan baku berupa baja karbon dan gulungan stainless dari pemasok luar negeri dan dalam negeri. Jaringan pemasok yang dimilki oleh ISSP pun cukup luas sehingga tidak mempunyai ketergantungan oleh perusahaan tertentu. Ini memberikan keleluasaan ISSP dalam menentukan pemasok mana yang memberikan harga yang menarik.

Sumber: Laporan Public Expose ISSP 2021

Seperti yang bisa dilihat diatas, bahwa terdapat pergesaran kontribusi pemasok yang di tahun 2020 didominasi oleh luar negeri. Kemudian di tahun 2021, mayoritas pemasok beralih ke dalam negeri.

Hasil produksi pipa ISSP juga digunakan dalam berbagai industry seperti industri infrastruktur, otomotif, minyak dan gas, pipa air minum, dan lain sebagainya. Selain itu, ISSP juga menyediakan jasa layanan pelapisan (coating dan protection) internal dan eksternal.

Sumber: Laporan Public Expose ISSP 2021

Untuk pangsa pasar domestik, ISSP telah menjajaki pasar ritel (penjualan ke distributor atau agent) dan proyek, dimana keduanya berkontribusi setara 50% bagi pendapatan ISSP. Pendapatan proyek sendiri didapat dari proyek-proyek perusahaan negara (BUMN) seperti Pertamina, Wijaya Karya, Waskita Karya, Adhi Karya, dll.

Saat ini pendapatan ISSP masih didominasi penjualan dalam negeri. ISSP juga sudah mulai menggenjot ekspor terutama ke Amerika Serikat dan Kanada.

Dari sisi sektor industri, penjualan ISSP didominasi oleh penjulan ke perusahaan di sektor konstruksi. Walaupun terdampak pandemi sekalipun, kontribusi sektor konstruksi masih kuat sebesar 61% dari penjualan di Q1 2021.

Sumber: Laporan Public Expose ISSP 2021

Baca Juga : Saham PTBA: Tetap Konsisten Profit Di Bisnis Siklikal

Rajanya Produsen Baja di Indonesia

ISSP memiliki 6 fasilitas manufaktur terdiri dari 4 pabrik produksi di Karawang, Surabaya, Sidoarjo & Pasuruan dan 2 gudang di Bandung dan Samarinda. Total 37 lini produksi yang masing-masing dapat dikalibrasi untuk menghasilkan berbagai jenis pipa.

Saat ini, ISSP adalah pemimpin pasar di industry pipa baja dengan kompetitor lainnya yang cukup jauh tertinggal oleh ISSP dari segi total volume produksi pipa baja.

Menurut keterangan Bapak Johannes, hanya ISSP yang bermain di hampir semua sektor industri yang membutuhkan pipa baja. Kompetitor lain hanya fokus ke beberapa sektor tertentu karena volume produksi yang masih kecil. Ini menjadi keunggulan kompetitif bagi ISSP dibandingkan dengan kompetitor lain.

Sumber: Laporan Public Expose ISSP 2021

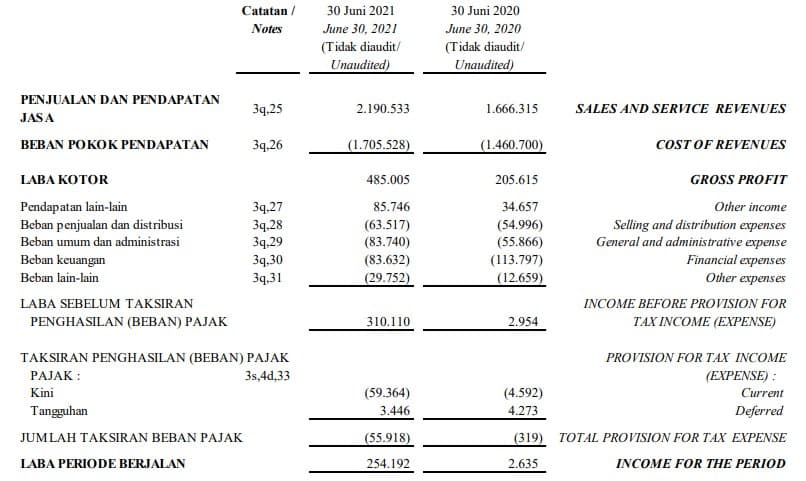
Laba Bersih Q2 2021 Naik 8366%???

Untuk menjawab pertanyaan itu, mari kita bedah laporan keuangan Q2 2021 ISSP.

Sumber: Laporan Keuangan Q2 2021 ISSP

Ditahun 2020 kemarin kinerja keuangan ISSP cukup terdampak karena pandemi, sehingga banyak proyek-proyek infrastruktur yang ditunda dan berdampak buruk ke laba bersih. Selain itu, beban keuangan yang cukup besar di tahun Q2 2020 membuat laba bersih ISSP makin tertekan.

Di tahun 2021, sektor konstruksi sudah mulai berjalan kembali sehingga berdampak baik ke kinerja ISSP di Q2 2021.

Terlihat juga ada efisiensi di akun beban pokok pendapatan, sehingga gross margin meningkat. Di Q2 2021, gross margin ISSP sebesar 22,1%. Sedangakan di Q2 2020 sebesar 12,3 %.

Profitabilitas Historis

Lalu bagaimana dengan kinerja profitabilitas historis ISSP?

Sumber: Laporan Keuangan ISSP

Penjualan dari tahun 2013 – 2019 sendiri hanya bertumbuh CAGR sebesar 6%. Sedangkan laba bersih turun sebesar -2%. Penjualan dan laba bersih ISSP sendiri cukup naik signifikan di periode 2016 – 2019 masing-masing sebesar 14% dan 22%. Ini berkat proyek-proyek infrastruktur sedang ramai digenjot terutama proyek infrastruktur negara.

Dari segi operasional, ISSP belum konsisten dan terpengaruh oleh harga bahan baku baja dunia, terutama di tahun 2018. Meskipun pendapatan meningkat, gross margin perusahaan justru turun dari tahun sebelumnya. Namun, setelah itu ISSP mampu memperbaiki manajemen pembelian bahan baku sehingga angkanya terus membaik. 

Sumber: Laporan Keuangan ISSP

Selain itu, dari segi ROE (Return On Equity) juga terlihat tidak konsisten akibat volatilitas laba bersihnya. Baru pada tahun 2021, ROE perusahaan berhasil menembus angka 10%, karena keberhasilan manjemen dalam melakukan langkah efisiensi.

Sumber: Data ROE ISSP hasil olahan penulis

Valuasi Relatif Yang Masih Murah

Sumber : Trading View

Saat ini, harga saham ISSP berada diangka Rp 286, kembali ke kisaran harga ketika IPO di tahun 2014. Harga ISSP sendiri sudah naik hingga lebih 100% sepanjang tahun 2021 ini karena kinerja keuangan yang juga menigkat signifikan. Rasio PBV sekarang diangka 0,6 kali dan PER 5,5 kali. Cukup menarik melihat rasio tersebut.

Bagaimana pendapat anda mengenai prospek ISSP? Apakah masih menarik untuk dibeli? Tetap lakukan analisa mendalam secara mandiri dan sesuaikan dengan strategi masing-masing.

Semoga bermanfaat.

Disclaimer: Artikel ini bukan ajakan untuk membeli dan hanya untuk kepentingan edukasi. Tetap melakukan analisa dan keputusan investasi sendiri. Your money, your decision.

Yoga Ahmad Gifari (Rusia)
Graduated as master of Railway Track Management, but enthusiastic with sharia stock market.

September 27, 2021 0 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

(ARNA) Perusahaan Keramik, Kinerja Ciamik! Bahkan di Masa Pandemi

by Minsya September 23, 2021
written by Minsya 3 minutes read

Covid Tapi Ciamik?

Tepatnya 24 Maret 2020, IHSG mengalami penurunan signifikan sebesar hampir 40% dari nilai tertinggi di 2019 yaitu 6.636 hingga mendekati 3900. Market Risk memang sangat sulit dihindari sebesar dan sekuat apapun emiten itu.

Wabah covid membuat hampir seluruh kinerja perusahaan anjlok, bagaimana tidak, semua orang dipaksa untuk tidak keluar rumah sehingga perputaran barang dan jasa terganggu. Sekilas hampir dipastikan kinerja industri manufaktur akan terdampak sangat signifikan bahkan hingga mengalami kerugian.

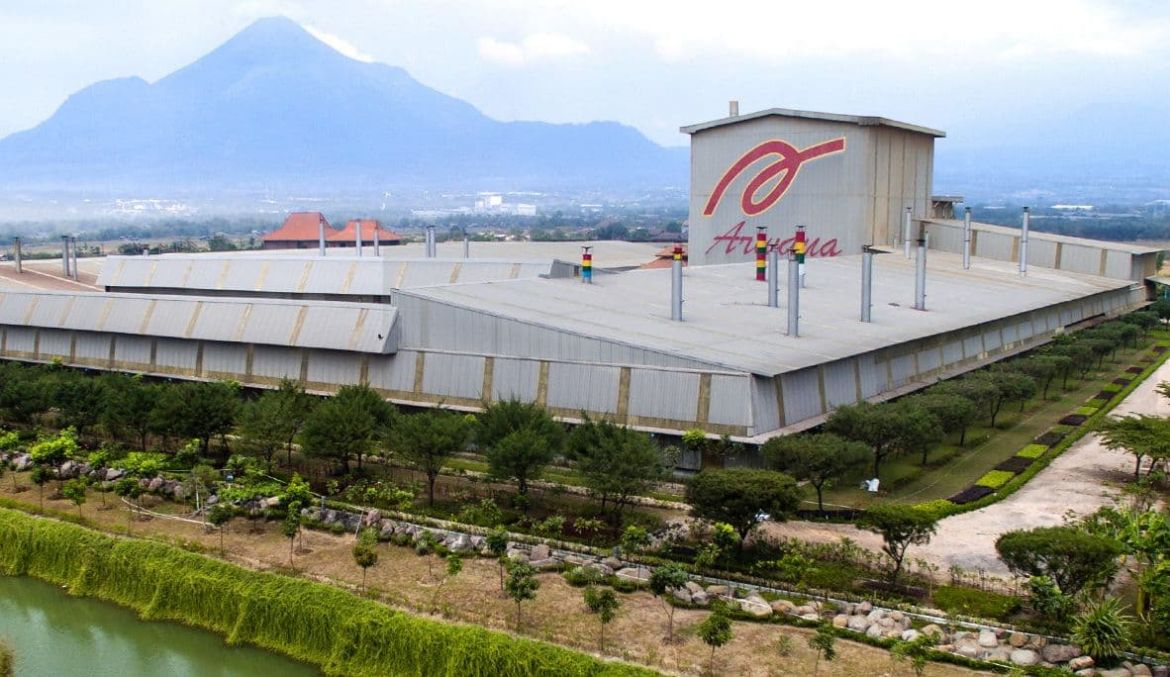
Tapi hal itu tidak terjadi pada PT Arwana Citramulia, Tbk perusahaan dengan kode emiten ARNA.

Saham ARNA

Perusahaan yang bergerak di industri keramik sejak tahun 1995 tetap konsisten membukukan kenaikan laba bersih setidaknya sejak tahun 2016. Di akhir tahun 2020 ARNA mampu meningkatkan laba bersih sebesar hampir 50% dari laba bersih tahun 2019 yang sebelumnya sebesar 215,5 Milyar menjadi 323 Milyar. Pencapaian yang luar biasa saat sebagian besar industri justru mengalami penurunan laba bahkan merugi.

Tabel 1

Pencapaian laba bersih ARNA selain berasal dari peningkatan penjualan juga ditopang dengan penurunan biaya produksi.

Tabel 2

Volume penjualan tahun 2020 sebetulnya tidak naik signifikan, tumbuh hanya 2.8% dari penjualan tahun 2019 namun nyatanya dapat meningkatkan laba dengan sangat signifikan. Hal ini bisa dijelaskan dari grafik berikut :

(source : Materi Public Expose)

ARNA memiliki 3 (tiga) kategori produk yaitu Best Buy, Reguler dan Digi Uno dengan margin masing-masing sebesar 22%, 29% dan 36%. Dari tahun 2015 produk Digi Uno dengan margin terbesar terus mengalami kenaikan sehingga dengan volume penjualan yang tetap pun laba yang dihasilkan akan lebih tinggi.

(source : Materi Public Expose)

Pada sisi biaya produksi, perusahaan terus berusaha melakukan efisiensi, salahsatunya dari segi mesin produksi agar bisa menghemat pemakaian bahan baku dan gas industri. Selama 5 tahun Gross Profit Margin rata-rata mencapai 25%  (Tabel 2)

Tabel 3

Dari sisi utilisasi, lagi-lagi perusahaan secara konsisten mampu menunjukkan kinerja maksimal, bahkan di tahun 2020 utilisasi mencapai 102.7%. Tahun 2020 lalu, fasilitas produksi pabrik di Mojokerto sudah dibangun dan direncanakan sudah mulai beroperasi di tahun 2021 yang dialokasikan untuk menghasilkan produk untuk segmen menengah ke atas.

Sampai dengan Laporan Keuangan kuartal II, penulis masih melihat adanya konsistensi pertumbuhan penjualan dan efisiensi bahan baku. Secara YoY penjualan naik 25% dengan GPM di level 35%.

Selain didukung faktor kinerja internal perusahaan, beberapa katalis positif juga datang dari kebijakan-kebijakan pemerintah. Penurunan harga gas industri sejak April 2020 dari USD9/MMBTU menjadi USD6/MMBTU, juga masuknya negara seperti India dan Vietnam kedalam list safeguard (pembatasan import barang) sehingga otomatis persaingan di industri keramik dalam negeri akan berkurang.

Baca Juga : Value Trap, Saham dan Mobil Bekas

Valuasi

Saat artikel ini dibuat, ARNA berada di harga Rp 735 per lembar saham (marketcap Rp 5.3 Triliun), dengan PER 12x dan PBV 4x. Dengan valuasi seperti itu tentu ARNA sudah tidak bisa dibilang murah. Sangat mungkin terjadi koreksi apalagi selama 1 tahun terakhir harga sahamnya sudah naik sekitar 60%.

saham ARNA
(source : stockbit)

Konsistensi peningkatan kinerja didukung ekspansi bisnis yang dilakukan tentu jadi daya tarik bagi investor, namun efisiensi yang dilakukan tentu ada batasannya, perlu diantisipasi juga terkait faktor eksternal berupa kebijakan-kebijakan pemerintah yang dapat berubah setiap saat.

Cukup wajarkah harga sahamnya saat ini? Atau memilih wait and see sampai harga sahamnya cukup murah? Dalam jangka panjang tentu kinerja yang akan menjawab semuanya.

Disclaimer : Jangan takut ketinggalan kereta, karena berada di kereta yang salah jurusan akan lebih menakutkan lagi. Artikel ini dibuat untuk tujuan edukasi, tidak ada anjuran menjual / membeli. Silakan analisa lebih dalam sebelum memutuskan. Your money, your responsibility.

Ario Fatoni, pernah menjadi karyawan bank 9 tahun di unit CFO dan memutuskan resign untuk menjadi entrepreneur serta mulai fokus mendalami value investing di pasar modal syariah.

September 23, 2021 0 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

Saham PTBA: Tetap Konsisten Profit Di Bisnis Siklikal

by Minsya September 14, 2021
written by Minsya 5 minutes read

Saat ini harga batu bara dunia sudah mengalami kenaikan 3 kali lipat semenjak tahun 2020, dari harga 50 USD per ton hingga menembus 177 USD per ton. Sebelumnya dari tahun 2018 sampai 2020 harga batu bara terus tertekan hingga ke level terendahnya di 50 USD.

Tak heran jika harga saham batu bara yang sudah lama tertidur bangkit kembali di tahun 2021 ini mengikuti peningkatan harga batu bara acuan dunia.

Secara historis perusahaan batu bara akan membukukan kerugian jika harga jual batu bara turun. Ini sudah menjadi nature bisnis komoditas yang siklikal.

Meskipun begitu, PTBA tetap mampu konsisten membukukan laba disaat perusahaan lain membukukan kerugian jika harga batu bara turun.

Setelah di tahun 2020 laba bersih turun, di Q2 2021 laba bersih PTBA naik 38% dibandingkan dengan Q2 2020.

Lalu apa rahasia PTBA bisa terus membukukan profit di bisnis komoditas yang siklikal? Simak terus artikel ini sampai habis.    

Saham PTBA

Profil Singkat Saham PTBA

PT Bukit Asam Tbk. (kode saham: PTBA) merupakan perusahaan batu bara milik negara (BUMN) yang sudah berdiri sejak 2 Maret 1981. Secara historis PTBA merupakan hasil nasionalisasi dari Belanda sejak era kolonial.

PTBA melantai di Bursa efek Indonesia pada tahun 2003 dengan menawarkan sahamnya ke publik sebanyak 346.500.000 lembar saham.

Pada tahun 2017, PTBA bergabung dalam holding industri pertambangan milik negara yang dipimpin oleh PT Indonesia Asahan Aluminium (Inalum). Sehingga saham yang sebelumnya dimiliki langsung oleh negara berpindah ke Inalum.

Hingga saat ini, Inalum menguasai mayoritas saham perusahaan sebanyak 65,93%, pemegang saham lainnya sebanyak 31,15%, dan 2,92% saham treasuri. Pemerintah Indonesia masih memegang saham preferen perusahaan sebesar 5 lembar.

Sumber: Laporan Tahunan 2020 PTBA

Portofolio Bisnis PTBA

Sebagai salah satu perusahaan tambang terbesar di Indonesia, PTBA memiliki lini bisnis di semua aspek pertambangan. Dari upstream (penambangan dan eksplorasi batu bara), logistik dan downstream (pengolahan batu bara).

Sumber: Public Expose 2021 PTBA

Aktivitas penambangan/produksi batu bara dilakukan oleh PTBA sendiri dan melalui entitas anak perusahaan yaitu PT Internasional Prima Coal. Saat ini, produksi batu bara PTBA disumbang dari unit pertambangan Tanjung Enim, Sumatera Selatan; Unit Pertambangan Peranap, Riau dan Unit Pertambangan di Palaran, Kalimantan Timur.

Mayoritas produksi batu bara PTBA disumbang dari unit pertambangan Tanjung Enim dengan porsi 98%.

Pada semester I  2021, produksi batu bara PTBA mencapai 13,27 juta ton atau naik 10,6% dari produksi batu bara semester I 2020 sebesar 12 juta ton.

Dari segi logistik, PTBA mempunyai anak perusahaan dalam penyediaan jasa pelabuhan dan jasa pengangkutan kereta api.

PTBA juga melakukan kerjasama dengan PT Kereta Api Indonesia (Persero) dalam proses pengangkutan batu bara di Tanjung Enim, Sumatera Selatan.

Berdasarkan geografis, penjualan batu bara PTBA dibagi menjadi dua, domestik dan ekspor. Di dalam negeri, PTBA menjual mayoritas batu baranya ke PLN dan PT Indonesia Power (anak perusahaan PLN). Untuk negara tujuan ekspornya, seperti China, India, Filipina, Taiwan, Vietnam dan Malaysia.

Sumber: Public Expose 2021 PTBA

PTBA cukup aktif dalam mengembangkan bisnis mereka di sisi downstream. Saat ini PTBA, sedang membangun pembangkit listrik tenaga uap (PLTU) di Mulut Tambang yang proses konstruksinya masih 80%.

Energi baru terbarukan juga menjadi fokus kedepan PTBA dengan mengembangkan pembangkit listrik tenaga surya (PLTS) di area dekat tambang mereka. Selain itu, PTBA bersinergi dengan Angkasa Pura II mengembangkan (PLTS) di atap gedung bandara Soekarno Hatta yang saat ini sudah beroperasi.

PTBA bekerjasama dengan Pertamina dan mitra strategisnya juga sedang mengembangkan proyek Coal to DME (Dimethyl Eter) di Tanjung Enim. Pengembangan DME ini akan menggantikan LPG di Indonesia serta meningkatkan supply energi dari dalam negeri yang mana saat ini masih banyak impor.

Baca Juga Ini : Saham BTPS: BBRI & BBCA Kalah Sama Bank Ini

Diuntungkan Karena Relasi

Mari menjawab pertanyaan utama dari artikel ini. Jika anda menggali laporan keuangan perusahaan dibagian catatan kaki, maka anda akan menemukan jawabannya. Ternyata, sebanyak 40% penjualan batu bara PTBA disumbang dari penjualan ke PLN dan PT Indonesia Power yang berbentuk kontrak jangka panjang.

Sumber: Website PTBA

Secara CAGR, pertumbuhan penjualan ke PLN dana PT Indonesia Power dari tahun 2013 – 2019 (level sebelum pandemi) sebesar 16,3%. Tentunya kedepan PTBA akan sangat diuntungkan bila kedepan PLN terus menambah kapasitas listrik demi memenuhi kebutuhan listrik dalam negeri.

Sumber: Laporan Tahunan PTBA

Adanya hubungan berelasi karena sama-sama dimiliki negara menjadi keuntungan tersendiri bagi PTBA dibandingkan dengan perusahaan tambang lain.

Sisanya sebanyak 60% dijual ke perusahaan negara dan swasta, baik dalam negeri maupun ekspor keluar negeri.

Rasio ROE (Return On Equity) PTBA juga selalu diatas 20% sejak 2014 – 2019. Kecuali di 2020 akibat imbas pandemi. Itupun ROE-nya masih bisa diatas angka 10%.

Sumber: Data ROE PTBA hasil olahan penulis

Resiko Bisnis

Meskipun terus membukukan profit, tetap saja profitabilitas yang dimilik oleh PTBA volatile tergantung dengan siklus batu bara. Meskipun PTBA banyak memberlakukan kontrak jangka panjang dengan mitra, harga batu bara yang disepakati tetap mengikuti harga yang berlaku dipasaran.

Selain itu, jika produksi naik maka biaya pengangkutan akan naik juga. Sehingga rasio GPM (Gross Profit Margin) akan makin tertekan.

Ini merupakan bagian dari resiko berbisnis di sektor komoditas. Anda bisa melihat korelasi dari harga batu bara internasional dengan margin keuntungan operasional PTBA dibawah.

Sumber: Chart harga batu bara Ice Newcastle dari Investing.com
Sumber: Laporan keuangan PTBA

Summary Highlight

Harga saham PTBA sempat naik di bulan Desember 2020, kemudian turun kembali ke harga 2350 per tanggal 10 September 2021.

Harga sahamnya hanya naik 10% dari bulan September 2020 di harga 2100 dibandingkan harga saham PTBA sekarang di 2350. Padahal di periode yang sama harga batu bara acuan sudah naik 3 kali lipat. Masih ada ruang kenaikan harga saham karena kinerja keuangan PTBA juga mengalami kenaikan.

Nampaknya, beberapa isu lingkungan atau ESG (Environment, Social & Governance) yang diterapkan oleh beberapa fund manager membuat harga saham batu bara belum banyak naik.

Bagaimana pendapat anda? Apakah saham PTBA layak beli atau tidak? Tetap lakukan analisa mendalam secara mandiri dan sesuaikan dengan strategy masing-masing.

Disclaimer: Artikel ini bukan ajakan untuk membeli dan hanya untuk kepentingan edukasi. Tetap melakukan analisa dan keputusan investasi sendiri. Your money, your decision.

Yoga Ahmad Gifari (Rusia)
Graduated as master of Railway Track Management, but enthusiastic with sharia stock market.

September 14, 2021 0 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

Saham BTPS: BBRI & BBCA Kalah Sama Bank Ini

by Minsya September 6, 2021
written by Minsya 5 minutes read

Bank apa ini kok saya tidak pernah dengar? Apa tidak salah ketik? BTPN Mungkin maksudnya?

Kami tidak typo menuliskan artikel ini. Wajar tidak banyak tahu karena ukuran asetnya belum sebesar BRI dan BCA. BTPS sempat fenomenal ketika IPO di pertengahan tahun 2018. Bank syariah yang katanya lebih profitable dibandingkan dengan bank syariah lain disambut meriah oleh para investor.

Harga sahamnya terus naik hingga hampir 500% di awal tahun 2021. Setelah itu, harga sahamnya turun hingga ke harga 1800an akibat pandemi. Saat ini, harga saham BTPS kembali naik hingga ke harga 2800an.

Lalu, bagaimana kinerja bisnis dari BTPS? Beneran lebih profitable dari bank BRI dan BCA? Simak terus artikel ini hingga akhir.

Profil Singkat Saham BTPS

Bank BTPN Syariah Tbk. (kode emiten: BTPS) adalah bank hasil spin-off dari Bank BTPN Tbk. pada tanggal 14 Juli 2014. Sebelumnya BTPS berdiri sebagai unit usaha syariah dari BTPN dan hasil konversi dari PT Bank Sahabat Purba Danarta (BSPD).

Pada tanggal 8 Mei 2018, BTPS resmi melantai di bursa dengan menawarkan saham baru sebanyak 770,37 juta lembar saham.

BTPS merupakan satu-satunya bank yang fokus melayani segmen prasejahtera produktif yang belum tersentuh oleh layanan perbankan.

Selain itu, BTPS juga memberikan kegiatan pemberdayaan dan literasi keuangan bagi perempuan di segmen ini dan memberikan akses, layanan serta produk perbankan sesuai prinsip syariah sehingga mereka dapat mewujudkan impian meraih kehidupan yang lebih baik.

BTPS saat ini dimiliki oleh Bank BTPN Tbk sebagai pemegang saham mayoritas sebesar 70%, 29,97% dimiliki oleh publik dan 0,03% saham treasuri.

saham btps
Sumber: Laporan tahunan BTPS 2020

Model Bisnis Yang Unik & Inovatif

Secara umum bisnis model perbankan itu sama saja. Jika anda belum memahami, anda bisa membaca artikel kami sebelumnya disini.

Porsi dana pihak ketiga (DPK) yang diterima oleh BTPS didominasi oleh dana mahal atau deposito Mudharabah sebesar 80%. Sisanya, 20% dalam bentuk tabungan atau wadiah.

Supaya dapat menarik minat nasabah untuk menitipkan dananya, BTPS menawarkan tingkat bagi hasil yang sedikit lebih tinggi dibandingkan dengan deposito di bank konvensional. Per Juni 2021, BTPS memberikan tingkat bagi hasil sebesar 4,97% untuk deposito mudharabah 1 bulan. Bandingkan dengan rata-rata bank lain yang saat ini hanya memberikan bunga deposito 3 – 4% saja.

Dalam menjalankan bisnisnya, BTPS hanya didukung oleh 26 kantor cabang. Cukup sedikit dibandingkan bank-bank lain. Jumlah karyawan BTPS per 30 Juni 2021 adalah 12.110 orang.

Dari segi portofolio pembiayaan, BTPS hanya fokus untuk melayani segmen prasejahtera produktif khususnya perempuan. Karena segmen ini biasanya tidak mempunyai jaminan, BTPS menawarkan pembiayaan dengan margin keuntungan yang tinggi atas kompensasi resiko yang harus mereka tanggung. Margin keuntungan yang diambil oleh BTPS sebesar 25 – 30%.

Untuk memitigasi resiko yang besar ini, BTPS membangun sistem komunitas untuk para “krediturnya” dan dibimbing oleh para community officer dari pihak BTPS sebagai pembimbingnya. Setiap anggota akan mengadakan pertemuan rutin setiap dua minggu sekali untuk bimbingan intensif dan membayar cicilan pembiayaan.

Jika ada anggota yang mengalami masalah terkait cicilan, komunitas akan membantu dalam bentuk uang solidaritas. Asal anggota tersebut tetap punya itikad baik untuk melunasi dan dapat terus melanjutkan usahanya.

Sumber: Laporan tahunan BTPS 2020

Profitabilitas dan Pertumbuhan Yang Tinggi

Margin keuntungan yang tinggi mengakibatkan BTPS punya profitabilitas yang tinggi dan bahkan mampu melebihi profitabilitas dari duo bank dengan aset besar di Indonesia, BBCA dan BBRI.

Selain itu, rasio asset turnover (penghasilan dibagi dengan total aset) BTPS juga lebih tinggi dari bank lainnya. Ini karena model bisnis BTPS yang tidak mengharuskan mereka mempunyai banyak kantor cabang.

Jumlah pembiayaan yang disalurkan BTPS bertumbuh dengan pesat. Sebelum pandemi, pembiayaan BTPS bertumbuh CAGR 22% dari tahun 2016 – 2019. Apalagi setelah ada dana segar yang masuk lewat skema IPO di tahun 2018, pembiayaan mereka bertumbuh 23% dari tahun sebelumnya.

Bahkan di masa pandemi, pembiayaan mereka masih bisa bertumbuh. Per Juni 2021, pembiayaan BTPS bertumbuh 5,5% dibandingkan tahun penuh 2020.

Tidak heran, jika pendapatan dan laba bersih ikut bertumbuh sebesar >20% tiap tahunnya sebelum pandemi. Di tahun 2020, laba bersih menurun sebesar 63,7% karena pembentukan saldo CKPN (cadangan kerugian penurunan nilai aset produktif dan non-produktif) untuk mengantisipasi penurunan nilai pembiayaan selama pandemi.

Baca Juga : Saham TSPC : Analisa Fundamental Pemilik Brand Hemaviton

Bagaimana BTPS Mengelola Resiko Bisnis

Kita bisa mengukur tingkat pengelolaan resiko dari rasio NPF (Non Performing Financing) , FDR (Financing to Deposit Ratio) dan coverage ratio.

Pada Q2 2021, rasio NPF bruto BTPS sebesar 2,38%, meningkat dari sebelumnya hanya 1,79% di Q2 2020. Dampak pandemi mulai terlihat pada pembiayaan yang disalurkan BTPS setelah ditahun sebelumnya terdapat kebijakan restrukturisasi dari OJK. Sehingga pembiayaan yang direstrukturisasi bisa diakui kembali ke kategori pembiayaan lancar.  

Angka FDR BTPS selalu konsisten diatas 90%. Bahkan ditahun 2020, FDR BTPS sebesar 97%. Angka FDR yang tinggi (hingga mencapai 100%) menandakan BTPS terlalu agresif dalam menyalurkan pembiayaannya dibandingkan dana pihak ketiga ada pada mereka.

Ini juga menandakan BTPS belum mampu memacu peningkatan dana pihak ketiga agar bertumbuh seimbang dengan pertumbuhan pembiayaan yang disalurkan.

Coverage ratio menghitung perbandingan saldo CKPN dibandingkan dengan jumlah pembiayaan yang bermasalah. Secara historis coverage ratio BTPS selalu diatas 100%. Bahkan di tahun 2020 coverage ratio mencapai 466%. BTPS sudah bersiap jika seandainya seluruh pembiayaan bermasalahnya ternyata macet dan harus dihapus buku.

Penutup

Peluang pertumubuhan BTPS sendiri masih cukup luas. BTPS saat ini hanya bermanuver di wilayah Jawa dan Sumatera. Di wilayah lain masih cukup banyak masyarakat prasejahtera yang masih butuh layanan keuangan dan juga bimbingan dalam berusaha.

Selain itu, BTPS bisa mengeksplorasi fee-based income melalui kerjasama dengan pihak ketiga seperti fintech dan e-commerce dalam pengembangan layanan produk finansial maupun non-finansial.

Sumber: Website BTPS

Per 3 September 2021, market cap BTPS sebesar 22,65 Triliun. Harga sahamnya sudah kembali naik dan sekarang dihargai Rp 2940 per lembar saham. Rasio PER 14,71 kali dan PBV 3,54 kali.

Mulai tahun 2020 tahun lalu, BTPS mulai membagikan deviden kepada pemegang sahamnya dengan DPR (Dividend Payout Ratio) 25 – 30%.

Bagaimana pendapat anda? Apakah saham BTPS layak beli atau tidak? Silahkan sampaikan pendapat anda di kolom komentar.

Disclaimer: Artikel ini bukan ajakan untuk membeli dan hanya untuk kepentingan edukasi. Tetap melakukan analisa dan keputusan investasi sendiri. Your money, your decision.

Yoga Ahmad Gifari (Rusia)
Graduated as master of Railway Track Management, but enthusiastic with sharia stock market.

September 6, 2021 0 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

KEJU! Emiten Gak Likuid Kinerja Mantap

by Minsya August 23, 2021
written by Minsya 6 minutes read

Profil Singkat KEJU

KEJU (PT Mulia Boga Raya Tbk.) didirikan pada tanggal 25 Agustus 2006 yang memiliki kegiatan usaha utama sebagai distributor produk makanan dan dairy. Baru pada tahun 2007, KEJU mulai mencari lahan untuk mendirikan pabrik, untuk selanjutnya pada tahun 2008 pabriknya di Cikarang mulai berproduksi.

Pada tahun 2010, KEJU pertama kali memproduksi keju cheddar dengan mereknya sendiri yaitu Prochiz dengan kemasan 2 kg dan 180 gram. Saat ini KEJU memiliki beberapa macam produk, antara lain Prochiz Cheddar, Prochiz Gold Cheddar , Prochiz slice, Prochiz Gold Slice, Prochiz Easy Melt dan Prochiz Spready. Selain Prochiz, KEJU juga memiliki merk lain yaitu TopChiz.

Semenjak tahun 2013, sampai dengan saat ini, KEJU terus berinovasi dan menambah varian produknya mulai dari jenis premium yang kandungan cheddar dan cita rasanya lebih tinggi, sampai dengan mayonaise untuk salad dressing. KEJU memasarkan produk-produknya ke tiga negara, yakni Malaysia, Thailand, dan Filipina.

Baru pada tanggal 25 November 2019, KEJU resmi melantai di Bursa Efek Indonesia dengan menawarkan 100 juta saham baru kepada publik.

Pada 14 Oktober 2020, terjadi perubahan kendali perusahaan dari pemegang saham pendiri kepada PT Garudafood Putra Putri Jaya Tbk (Kode emiten: GOOD). Saat ini, Garudafood mengendalikan perusahaan dengan porsi saham mayoritas sebanyak 66,07%.

Model Bisnis

KEJU mempunyai model bisnis yang hampir sama dengan perusahaan consumer goods lainnya. Membeli bahan baku dari supplier, kemudian mengolah bahan baku di pabrik mereka. Setelah itu mendistribusikan produk mereka melalui distributor mereka sendiri dan bantuan pihak ketiga.

Supplier bahan baku KEJU sebagian besar dari perusahaan yang ada di Indonesia, terkecuali bahan baku cheddar (salah satu bahan terpenting dalam pembuatan keju) yang masih harus impor dari Fonterra Limited, Selandia Baru. Fluktuasi nilai tukar tentunya akan sangat berpengaruh terhadap harga beli cheddar yang dibeli KEJU

Saat ini, KEJU mengoperasikan 1 pabrik di daerah Cikarang dengan luas area mencapai 4.800 m2, luas bangunan pabrik mencapai 3.360 m2 yang terdiri atas 7 lini produksi. Pada tahun 2019, kapasitas produksi KEJU mencapai lebih dari 30.000 MT/tahun. Utilisasi rata-rata mesin sekitar 60%. Produktivitas mesin masih bisa ditingkatkan dan efisien sehingga biaya produksi semakin murah.

Dalam distribusi produknya, KEJU didukung dengan jaringan penyebaran melalui 44 distributornya yang menjangkau Food service (seperti penyedia makanan, kafe, restoran, toko kue, pabrik roti), Modern trade (alfamart, indomaret, supermarket) dan General trade (pengecer grosir, retail). 

Selain itu, KEJU juga mulai mencoba memasarkan produknya lewat e-commerce dengan membuka official store di Tokopedia, Shopee, Blibli, dan JD.ID.

Emiten KEJU
Sumber: Public Expose KEJU Juni 2021

Kinerja Kuantitatif

Pertumbuhan penjualan KEJU terus mengalami peningkatan dari tahun 2018 sampai 2020 (jika penerapan PSAK 72 tidak diterapkan) dengan CAGR (Compounded Annual Growth Rate) sebesar 9,8%. Selain itu, angka GPM (Gross Profit Margin) juga semakin membaik. Ini menunjukkan ada upaya efisiensi yang dilakukan dalam penggunaan beban pokok penjualan produk dari KEJU.

Laba usaha dan laba bersih bisa melesat lebih tinggi dari angka penjualannya. Nah, kita harus hati-hati disini. Jika kita membedah bagian laba/rugi di laporan keuangan KEJU, kita bisa melihat alasan dibaliknya. Pertumbuhan laba bersihnya tidak murni dari hasil operasional. 

Contohnya di tahun 2020, ada laba dari hasil penjualan aset tetap sebesar 2,6 miliar. Selain itu, ada juga keuntungan dari akun penghasilan lainnya dan penghasilan keuangan serta penurunan beban operasi lainnya. Yang mana akun keuangan ini belum tentu akan berulang kedepannya.

Sumber: Public Expose KEJU Juni 2021

Meskipun masih adanya pandemi, penjualan KEJU di Q2 2021 masih bisa bertumbuh sebesar 17% dibandingkan Q2 2020. Laba bersih juga bertumbuh sebesar 26% diperiode yang sama. Pelan-pelan penjualan ke Food service mulai pulih dibandingkan dengan 2020. Selain itu, penjualan KEJU ke Modern Trade juga masih terus meningkat.

Selain itu, angka ROE KEJU dari setelah IPO (Initial Public Offering) masih konsisten selalu diatas 20%. Hal ini juga didukung dengan peningkatan angka margin laba bersih dan hutang berbunga yang diambil manajemen untuk mengungkit nilai ROE perusahaan. Tapi ini bukan hal yang mengkhawatirkan, karena kemampuan KEJU dalam menghasilkan kas juga sangat baik.

Baca Juga : Laba Kembali Positif, Bagaimana Potensi Saham RALS?

Pertumbuhan dan Prospek

Berdasarkan data dari Nielsen (salah satu perusahaan research terkemuka), penjualan keju Indonesia per Q1 2020 di Modern Trade telah bertumbuh secara CAGR sebesar 12,3%. Diproyeksikan dalam 5 tahun kedepan, industry keju masih akan bertumbuh CAGR sebesar 9,9%.

Pangsa pasar KEJU sendiri di Modern Trade berada di urutan kedua, berdasarkan penjualan dan volume masing-masing sebesar 22% dan 30%. Dalam industri ini, keju Kraft masih menguasai pangsa pasar sebagai pemain yang sudah lama penetrasi di pasar keju Indonesia.

Pangsa pasar yang disasar oleh KEJU dan Kraft sama, yaitu pasar premium. Namun, KEJU menawarkan harga yang lebih rendah. Kedepan, KEJU kemungkinan akan lebih banyak mengeluarkan biaya marketing (seperti iklan, promosi, diskon, dll) untuk merebut pasar dari market leader. KEJU juga sudah cukup aktif menggunakan Instagram dan Tiktok sebagai media promosi.

Sumber: Public Expose KEJU Juni 2021

Seperti yang sudah kita lihat dibagian kinerja kuantitatif, KEJU juga terus mengalami pertumbuhan penjualan. Saat ini ada 3 segmen produk yang dimiliki KEJU. Lalu segmen manakah yang menjadi growth driver bagi KEJU? 

Penjualan keju blok masih mendominasi total penjualan KEJU dengan kisaran rata-rata 88%. Pertumbuhan CAGR penjualan dari 2016 – 2019 (level sebelum pandemi) cukup baik, sebesar 8%. GPM keju blok juga masih terjaga diatas 30%. Kedepan, pertumbuhan keju blok akan sangat tergantung terhadap perkembangan industri kuliner yang menggunakan bahan keju. Jalur distribusi melalui food service akan menjadi kontributor utama untuk pertumbuhan KEJU. 

Dalam beberapa tahun terakhir, makanan dengan bahan keju cukup banyak diminati oleh masyarakat.  Sehingga ini akan mendorong produsen makanan untuk membuat menu-menu yang unik dan enak menggunakan bahan keju.

Selain pasar domestik, pasar ekspor KEJU memperlihatkan pertumbuhan yang pesat. Pada tahun 2020, penjualan ke luar negeri tercatat sebesar Rp31,4 miliar, meningkat 41,7% atau Rp9,3 miliar dibanding tahun sebelumnya yang mencapai Rp22,2 miliar. Saat ini KEJU juga sudah memasarkan produknya ke Brunei Darussalam.

Selain itu, Garudafood yang sudah menjadi pengendali KEJU menarik untuk diikuti. Apakah akan mampu meningkatkan kinerja KEJU atau tidak. Garudafood sendiri punya perusahaan distribusi dengan jaringan yang cukup luas, sehingga akan sangat membantu KEJU dalam hal distribusi.

Risiko Investasi

Dari segi bisnis, KEJU cukup rentan terkena dampak kurs rupiah karena mereka membeli bahan baku cheddar dari Selandia Baru. Penurunan angka GPM diwaktu mendatang sangat mungkin terjadi.

Dari sisi brand, KEJU belum memiliki brand awareness yang tinggi sehingga belum mempunyai pricing power untuk menaikkan harga jual. Kedepan, bisa saja pertumbuhan penjualan dan laba bersih tidak akan secepat sekarang karena persaingan dengan pemain lain. Memang saat ini pemain dalam industry keju masih sangat sedikit. Namun, jika pemain lain mulai mengetahui “legitnya” bisnis ini, bukan hal yang mustahil pangsa pasar mereka akan direbut pesaing baru.

Dari sisi likuiditas di pasar saham, KEJU termasuk kurang likuid. Market cap 1,97 T dan volumenya yang tergolong masih sedikit sehingga membuat saham ini kurang populer dibandingkan emiten bluechip lainnya.

Bagaimana pendapat anda? Apakah saham KEJU layak beli atau tidak? Silahkan sampaikan pendapat anda di kolom komentar.

Yoga Ahmad Gifari (Rusia)
Graduated as master of Railway Track Management, but enthusiastic with sharia stock market.

August 23, 2021 0 comments
0 FacebookTwitterPinterestEmail
Emiten Syariah

Opsi Dividen Play di Universe Saham Syariah

by Minsya July 22, 2021
written by Minsya 5 minutes read

Dividen Play

PT Cikarang Listrindo Tbk (kode saham: POWR) merupakan salah satu perusahaan listrik swasta terlama yang ada di Indonesia. Mulai beroperasi tahun 1993, kemudian listing di Bursa Efek Indonesia (BEI) pada tahun 2016. POWR melayani kebutuhan pasokan listrik pada 5 (lima) kawasan industri yang terdiri dari Kawasan Industri Jababeka, Lippo Cikarang, Hyundai, East Jakarta Industrial Park (EJIP) dan Kota Industri MM-2100, untuk berbagai industri yang beroperasi di kawasan-kawasan tersebut.

Selain itu, POWR juga menjual listriknya ke PLN dengan kontrak jangka panjang sejak tahun 1996. Di tahun 2021, total POWR memasok listrik sebesar 150 MW ke PLN.

Model Bisnis

Salah satu prinsip yang harus dipegang dalam berinvestasi saham adalah memahami bisnis model perusahaan. Bisnis yang dijalankan oleh POWR cukup sederhana. POWR membangun infrastruktur pembangkit listrik, kemudian membeli bahan bakar untuk menghasilkan listrik (gas dan batubara). Setelah itu, mendistribusikan listriknya kepada perusahaan-perusahaan yang menjadi kliennya. Mudah dipahami.

Untuk bahan bakar, perusahaan membeli pasokan batubara dari PT Antang Gunung Meratus dan PT Adaro Indonesia. Untuk pasokan gas dari PT Pertamina (Persero) dan PT Perusahaan Gas Negara (Persero) Tbk.

Saat ini POWR mempunyai 3 (tiga) pembangkit listrik berbahan bakar gas dan batubara serta 1 (satu) tower distribusi dan transmisi dengan total kapasitas terpasang sebesar 1144 MW. Sejak tahun 2019, POWR sudah mulai serius mengembangkan proyek pembangkit listrik dengan menggunakan sumber energi baru terbarukan (EBT), yaitu solar pannel dan biomassa. Total kapasitas pemasangan panel suryanya sudah mencapai 200 kWp (kilowatt-peak).

Secara keseluruhan pelanggan POWR meliputi perusahaan lokal dan asing/multinasional yang bergerak dalam beberapa sektor industry antara lain: otomotif, elektronik, plastik, makanan dan kimia. Jumlah pelanggan POWR setiap tahunnya terus mengalami kenaikan, tercatat hingga September 2020 jumlah pelanggan POWR mencapai 2.483.

Perusahaan yang menjadi klien POWR relative loyal. Berdasarkan data dari Public Expose 2020, 68% pelanggan POWR memiliki kontrak hingga mencapai 10 tahun. Sehingga, pendapatan POWR cukup terjamin dalam beberapa waktu kedepan. Selain itu, tingkat churn rate (berapa persen pelanggan yang tidak melanjutkan hubungan kerjasama) & piutang tak tertagihnya < 1% saja. Ini menjadi keunggulan kompetitif tersendiri yang dimiliki POWR.

Lokasi yang cukup strategis juga menjadi keunggulan lain yang dimiliki POWR. 5 (lima) kawasan industry yang dilayani POWR masih memiliki land bank yang cukup luas. Sehingga, perusahaan yang berdiri dikawasan industri jumlahnya kedepan akan berpotensi terus bertambah. Ini akan menjadi peluang pertumbuhan baru bagi pendapatan POWR.

Sumber: Laporan tahunan 2019 POWR

Baca Juga : Gawat! Investor Saham ISSP Wajib Baca Ini Sebelum Berinvestasi

Kinerja Kuantitatif POWR

Selanjutnya, mari kita bedah kinerja perusahaan lewat laporan keuangannya. Semenjak IPO di tahun 2016, kinerja POWR cukup stabil dan cenderung stagnan. Bisa kita lihat dari tabel pendapatan dan laba bersih perusahaan dibawah.

Pada tahun 2020, pendapatan dan laba bersih perusahaan turun 16% dan 34% karena imbas pandemi. Namun, CAGR (Compounded Anual Growth Rate) pendapatan dan laba bersih dari tahun 2015 – 2019 berada diangka 3% dan 5%. Laba bersih cenderung lebih fluktuatif, dikarenakan ada keuntungan/kerugian dari foreign exchange.

Selanjutnya, bagaimana dengan profitabilitas POWR? Mari kita ukur profitabilitasnya dengan 2 rasio, yaitu ROE (Return on Equity) dan ROIC (Return on Invested Capital). Rumus ROIC adalah sebagai berikut: 

Konsep ROIC dan ROA (Return on Asset) sama, yaitu mengukur imbal hasil bersih terhadap keseluruhan modal yang diinvestasikan, baik ekuitas maupun utang. Bedanya, ROA masih memasukkan liabilitas tidak berbunga yang sebenarnya bukan modal yang diinvestasikan dan tidak berharap imbal hasil.

Bisa dilihat dari grafik diatas, ROE dan ROIC dari tahun 2017 – 2020 cukup fluktuatif. Hal ini dikarenakan beban foreign exchange yang juga fluktuatif. Hebatnya, rasio ROE-nya selalu berada diats 10%. Di tahun 2020 pun yg mana laba bersih turun sebesar 34% pun perusahaan masih meraih ROE 11%.

Selain ROE dan ROIC, free Cashflow (FCF) juga tidak kalah penting untuk kita perhatikan. Sebagai pemilik bisnis atau pemegang saham, nilai sejati dari bisnis adalah berapa banyak FCF yang bisa dihasilkan perusahaan setelah dikurangi pembayaran hutang dan kebutuhan reinvestasi.

Ada dua jenis FCF yang kita gunakan, yaitu Free Cashflow to Firm (FCFF) & Free Cashflow to Equity (FCFE). FCFF menghitung, berapa banyak arus kas bersih yang tersisa untuk membayar beban bunga & pokok kepada kreditor. Sedangkan, FCFE menghitung berapa banyak arus kas bersih yang tersisa untuk pembagian deviden kepada pemegang saham.

Bisa dilihat dari grafik diatas, FCFF & FCFE yang dihasilkan POWR cukup besar. Kecuali ditahun 2016, dengan dana IPO yang didapat perusahaan melunasi hutang jangka panjangnya. Sehingga, FCFE yang dihasilkan minus. Margin FCFF & FCFE yang cukup tebal dan kebutuhan reinvestasi yang kecil menandakan jika bisnis POWR sudah memasuki tahap mature.

Rasio GPM dari 2015 – 2020 semakin membaik. Hal ini karena harga batubara yang terus turun semenjak boom commodity Indonesia di tahun 2014. Rasio OPM dan NPM fluktuatif dikarenakan beban foreign exchange.

Rasio DER diangka 100% namun terus membaik. Begitupun juga dengan DER khusus hutang berbunganya. Terlihat ngeri-ngeri sedap ya DER 100%. Coba kita lihat akun liabilitas di laporan keuangan Maret 2021.

Sumber: Laporan keuangan POWR 31 Maret 2021

Ternyata yg membuat angka DER-nya besar, karena perusahaan masih mempunya hutang jangka panjang sekitar AS$541 juta yang akan jatuh tempo pada 14 September 2026. Masih ada waktu sekitar 5 tahun lagi untuk jatuh tempo. Namun, yang paling menarik tingkat bunganya hanya 4,95%. Ini menandakan kepercayaan kreditor terhadap prospek POWR yang mampu terus membayar bunga hutang dan pokoknya sampai jatuh tempo.

Current ratio dan Cash ratio juga menunjukkan bahwa POWR tidak mengalami kesulitan liquiditas dalam jangka pendek.

Yang paling menggiurkan dari POWR adalah deviden yang secara royal dibagikan kepada pemegang sahamnya. Deviden payout ratio selalu >55% semenjak IPO. Apalagi devidennya dibagikan 2 kali dalam setahun. Deviden yield sekitar 8 – 9% yg didapat pun lebih tinggi dari bunga deposito 3-4%.

Valuasi

Berdasarkan data terakhir, POWR saat ini ditransaksikan di PBV 1 kali dan PER 8,79 kali. Harga saham POWR terus terun dari harga awal IPO dan saat ini ditransaksikan di harga 600an. Ini bisa menjadi peluang menarik karena beli diharga sekarang kita bisa mendapatkan yield dividen dikisaran 8 – 9%.

Sumber: RTI Mobile

Mari kita menghitung valuasi POWR dengan metode DCF (Discounted Cash Flow) menggunakan deviden. Kenapa kita menggunakan deviden? Karena deviden merupakan arus kas bersih nyata yang didapat investor ketika memegang sebuah saham. Setelah itu, kita diskonkan menggunakan discount rate untuk mendapatkan nilai di masa sekarang.

dividen

Dapat disimpulkan, jika POWR memiliki nilai intrinsik sebesar Rp 830. Akan sangat menarik jika kita bisa membeli emiten ini di harga Rp 580 dengan margin of safety (MOS) sebesar 30%.

Yoga Ahmad Gifari (Rusia)
Graduated as master of Railway Track Management, but enthusiastic with sharia stock market.

July 22, 2021 0 comments
1 FacebookTwitterPinterestEmail
Newer Posts
Older Posts

CEK SAHAM SYARIAH

BELAJAR APA?

  • Analisis Fundamental
  • Berita Saham Syariah
  • Emiten Syariah
  • Investasi Syariah
  • Keuangan Syariah
  • Pojok Komunitas
  • Saham Pemula

SYSAVEST 2026

KONTAK KAMI

Main Office :
QP Office, Perkantoran Tanjung Mas Raya, Blok B1 Nomor 44, Tanjung Barat, Jagakarsa, Jakarta Selatan 12530

Telp : 0878 5758 0315

Email : media@syariahsaham.id

Terdaftar Di

DOWNLOAD APLIKASI

Copyright © 2024 PT Syariah Saham Indonesia. All Right Reserved.

Saham Syariah Indonesia
  • PANDUAN PEMULA
    • TENTANG SAHAM
    • PROFIL RISIKO
    • MULAI SAHAM
    • KOMUNITAS
    • APA ITU SAHAM SYARIAH
  • SAHAM SYARIAH
    • REGULASI OJK
    • FATWA DSN-MUI
    • INDEKS SAHAM SYARIAH
    • INVESTASI SYARIAH
  • PRODUK
    • CEK SAHAM SYARIAH
    • KELAS FATAMMA
    • KELAS FUNDAMENTAL
    • MM SEDERHANA
  • BLOG